Auch die Bauphase braucht Sicherheit

Versicherung beim Hausbau: Welche Policen Bauherren brauchen

Was Pflicht ist, wer welche Police abschließt und ab wann der Schutz bestehen muss

Beim Hausbau geht es nicht darum, möglichst viele Versicherungen abzuschließen. Wichtig ist, vier Fragen früh zu klären: Welche Risiken müssen abgesichert werden? Wer hält welche Versicherung? Ab wann muss der Schutz bestehen? Und welche Absicherung gibt es bereits – über die Baufirma oder über Policen, die Sie schon haben?

Kurz gesagt: Die klassischen Bauversicherungen – Bauherrenhaftpflicht, Bauleistungsversicherung, Feuerrohbau- und Wohngebäudeversicherung – sind nicht allgemein gesetzlich vorgeschrieben. Bei einer Finanzierung verlangen Banken aber regelmäßig einen ausreichenden Gebäude- bzw. Feuerversicherungsschutz. Ein privates Bauvorhaben muss außerdem der BG BAU gemeldet werden. Arbeiten private Helfer wie Freunde oder Verwandte mit, kommen Aufzeichnungs- und gegebenenfalls Beitragspflichten hinzu; private Helfer können kraft Gesetzes unfallversichert sein, sofern eine versicherte Tätigkeit vorliegt. Bauherr und Ehe- bzw. Lebenspartner sind dagegen nicht automatisch gesetzlich versichert.

Welche Versicherungen sind beim Hausbau wichtig?

AbsicherungPflicht?Wer kümmert sich?Wann?
Bauleistungsversicherung (Bauwesenversicherung)gesetzlich nicht vorgeschriebenBauherr oder Baufirma – je nach Vertrag; bei KLINKER HAUS im Leistungsumfang enthaltenab Baubeginn; Laufzeit und Ende nach Versicherungsvertrag
Bauherrenhaftpflichtgesetzlich nicht vorgeschrieben, aber ein sehr wichtiger HaftpflichtschutzBauherrvor Baubeginn; zuerst prüfen, ob die Privathaftpflicht das Bauvorhaben einschließt
Feuerrohbauschutzgesetzlich nicht allgemein vorgeschrieben, bei Finanzierung häufig relevantBauherrvor Baubeginn organisieren; häufig Teil einer früh abgeschlossenen Wohngebäudeversicherung
Wohngebäudeversicherunggesetzlich nicht allgemein vorgeschrieben, bei Finanzierung regelmäßig verlangtBauherrÜbergang vom Feuerrohbauschutz nach den Versicherungsbedingungen
Meldung des privaten Bauvorhabens (BG BAU)ja, MeldepflichtBauherrinnerhalb einer Woche nach Beginn der Bauarbeiten
Private Bauhelfer (BG BAU)gesetzliche Unfallversicherung, sofern eine versicherte Tätigkeit vorliegtBauherr dokumentiert Helferstunden, ggf. Beitragwährend der gesamten Mithilfe
Bauherr und Ehe-/Lebenspartnernicht automatisch gesetzlich versichert; freiwillige Versicherung bei der BG BAU möglichBauherr, auf Antragvor der ersten eigenen Tätigkeit auf der Baustelle

Diese Übersicht ersetzt keine Versicherungsberatung. Deckungsumfang, Ausschlüsse, Selbstbeteiligungen und Laufzeiten regelt der jeweilige Vertrag.

Was leistet die Bauleistungsversicherung?

Die Bauleistungsversicherung – häufig auch Bauwesenversicherung genannt – schützt während der Bauzeit gegen bestimmte unvorhergesehene Schäden am entstehenden Bauwerk. Je nach Vertrag können das zum Beispiel sein:

  • Sturm, Starkregen oder Hagel
  • Vandalismus
  • bestimmte Konstruktions- oder Materialschäden
  • Diebstahl bereits fest eingebauter Bestandteile

Nicht jeder Tarif deckt alle diese Fälle. Ob lose Baustoffe, Werkzeuge, Geräte oder Diebstahl versichert sind, hängt vom konkreten Vertrag ab. Bei Eigenleistungen und Fremdgewerken sollten Sie prüfen, ob und in welchem Umfang sie eingeschlossen sind.
Broschüre zu Bauherrenversicherungen neben Bauhelm und Bauplan

Warum ist die Bauherrenhaftpflicht so wichtig?

Auch wenn Fachunternehmen mit den Bauarbeiten beauftragt sind, können dem Bauherrn eigene Pflichten und Haftungsrisiken verbleiben. Typische Fälle:

  • ein Schaden am Nachbargrundstück
  • Baustellenmaterial, das Passanten gefährdet
  • eine unzureichend gesicherte Baustelle
  • sonstige Personen- oder Sachschäden im Zusammenhang mit dem Bauvorhaben

Prüfen Sie zuerst Ihre bestehende Privathaftpflicht: Manche Verträge schließen kleinere Bauvorhaben oder Bauvorhaben bis zu einer bestimmten Bausumme ein. Die Grenze ist tarifabhängig.

Wie hängen Feuerrohbau und Wohngebäudeversicherung zusammen?

Feuerrohbau und Wohngebäude sind oft kein getrenntes Paar von Verträgen. Häufig wird schon vor Baubeginn eine Wohngebäudeversicherung abgeschlossen, die während der Bauphase zunächst Feuerrohbauschutz bietet. Mit der Fertigstellung geht dieser Schutz in die Wohngebäudeversicherung über. Wann genau das passiert, richtet sich nach den Versicherungsbedingungen – informieren Sie Ihren Versicherer rechtzeitig über Fertigstellung bzw. Bezugsfertigkeit.

Die Wohngebäudeversicherung schützt typischerweise gegen Feuer, Leitungswasser, Sturm und Hagel. Weitere Naturgefahren wie Überschwemmung oder Starkregen können je nach Tarif über einen Elementarschutz abgesichert werden. Ob Sie ihn brauchen, hängt vom individuellen Risiko Ihres Grundstücks ab.
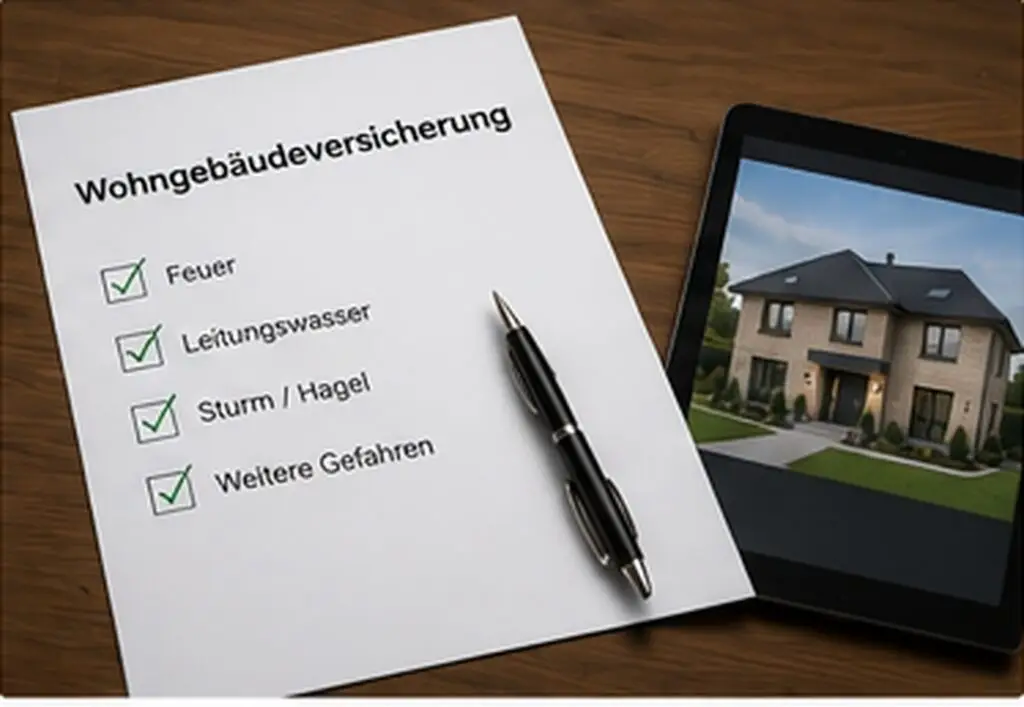
Checkliste zur Wohngebäudeversicherung mit den versicherten Gefahren

Was gilt bei Eigenleistungen und privaten Helfern?

Eigenleistungen des Bauherrn

  • Prüfen Sie Ihre eigene Unfallabsicherung – über die BG BAU ist eine freiwillige Versicherung möglich.
  • Klären Sie, ob Ihre Eigenleistungen über die Bauleistungsversicherung mitversichert sind.
  • Legen Sie die Schnittstellen zur Baufirma vor Vertragsabschluss fest. Mehr dazu in Eigenleistungen beim Hausbau.

Private Helfer

Wichtig – BG BAU: Ein privates Bauvorhaben muss innerhalb einer Woche nach Beginn der Bauarbeiten der BG BAU gemeldet werden. Freunde, Verwandte und Bekannte, die tatsächlich als Bauhelfer mitarbeiten – bezahlt oder unentgeltlich –, sind grundsätzlich kraft Gesetzes unfallversichert. Der Bauherr muss die Helferstunden dokumentieren und melden und kann dafür beitragspflichtig werden. Bloße Gefälligkeiten können anders zu beurteilen sein. Ehe- bzw. Lebenspartner des Bauherrn zählen nicht als versicherte Helfer.

Die Meldung ist eine gesetzliche Pflicht des Bauherrn. Der Versicherungsschutz entsteht bei einer versicherten Helfertätigkeit jedoch kraft Gesetzes und nicht erst durch die Anmeldung.
Bauhelm, Arbeitshandschuhe und Werkzeug für Helfer auf der Baustelle

Welche Fragen sollten Sie vor Baubeginn klären?

  1. Welche Bauversicherungen bestehen bereits?
  2. Wer ist Versicherungsnehmer?
  3. Welche Risiken sind tatsächlich versichert?
  4. Welche Selbstbeteiligung gilt?
  5. Sind Eigenleistungen und Fremdgewerke eingeschlossen?
  6. Wann beginnt und endet der Schutz?
  7. Was fordert die finanzierende Bank?
  8. Wann muss der Versicherer über Fertigstellung oder Bezugsfertigkeit informiert werden?
  9. Welche BG-BAU-Pflichten bestehen für Ihr konkretes Vorhaben?

So ist es bei KLINKER HAUS

  • Bauwesenversicherung: ist laut unserer Bau- und Leistungsbeschreibung im Leistungsumfang enthalten. Sie gilt bis zur Abnahme. Fremdgewerke sind darüber nicht abgedeckt – das ist im Bauvertrag geregelt.
  • Eigenleistungen legen wir vor Vertragsabschluss schriftlich fest. Damit ist klar, wo unsere Leistung endet und Ihre beginnt.
  • Bei Ihnen liegen Bauherrenhaftpflicht, Feuerrohbau- und Wohngebäudeversicherung sowie die Meldung bei der BG BAU. Dazu beraten wir nicht – sprechen Sie mit Ihrem Versicherer oder einem unabhängigen Berater.
  • Öffentlich einsehbar: unsere Bau- und Leistungsbeschreibung. Was „schlüsselfertig“ dabei heißt, steht in Schlüsselfertig bauen, was außerhalb des Hauspreises anfällt, in Baunebenkosten beim Hausbau.

„Die wichtigste Frage beim Thema Versicherung ist nicht, welche Police die beste ist, sondern wer welche hält. Lücken entstehen besonders dort, wo Verantwortlichkeiten wechseln – bei Eigenleistungen, bei Fremdgewerken und beim Übergang vom Rohbau zum fertigen Haus.“

Sirko Schladitz, Geschäftsführer KLINKER HAUS

Quellen: BG BAU – Pflichtversicherung für private Bauvorhaben · BG BAU – Informationen für neue Bauherrinnen und Bauherren · BG BAU – Freiwillige Versicherung · Verbraucherzentrale – Wohngebäudeversicherung

Häufige Fragen zur Versicherung beim Hausbau

Welche Versicherung ist beim Hausbau Pflicht?

Keine der klassischen privaten Bauversicherungen ist allgemein gesetzlich vorgeschrieben. Für ein privates Bauvorhaben bestehen aber Pflichten gegenüber der BG BAU; bei privaten Bauhelfern kommt die gesetzliche Unfallversicherung hinzu. Banken verlangen bei einer Finanzierung regelmäßig Gebäude- bzw. Feuerschutz.

Ja. Nach den aktuellen Informationen der BG BAU ist ein privates Bauvorhaben innerhalb einer Woche nach Beginn der Bauarbeiten zu melden – auch wenn ausschließlich Fachfirmen beauftragt sind. Dann geben Sie an, welche Unternehmen beauftragt sind. Deren Beschäftigte sind über ihren eigenen Arbeitgeber versichert.

Das regelt der Vertrag mit der Baufirma. Bei KLINKER HAUS ist die Bauwesenversicherung laut Bau- und Leistungsbeschreibung im Leistungsumfang enthalten.

Das hängt vom Tarif ab. Manche Verträge schließen Bauvorhaben bis zu einer bestimmten Bausumme ein. Liegt Ihr Vorhaben darüber, brauchen Sie eine eigene Bauherrenhaftpflicht.

Private Bauhelfer können grundsätzlich gesetzlich unfallversichert sein; bei bloßen Gefälligkeiten kann das anders sein. Als Bauherr haben Sie Melde-, Dokumentations- und gegebenenfalls Beitragspflichten.

Nein, nicht automatisch. Bauherr und Ehe- bzw. Lebenspartner können sich auf Antrag freiwillig bei der BG BAU versichern.

Einen einheitlichen Stichtag gibt es nicht. Häufig geht ein zuvor vereinbarter Feuerrohbauschutz in die Wohngebäudeversicherung über. Maßgeblich sind die Versicherungsbedingungen.

Das hängt vom individuellen Risiko Ihres Grundstücks und vom Tarif ab. Eine pauschale Empfehlung gibt es nicht.

Bauhelm, Arbeitshandschuhe und Werkzeug für Helfer auf der Baustelle

Sie planen gerade Ihren Hausbau?

In unserer Bau- und Leistungsbeschreibung sehen Sie, welche Leistungen KLINKER HAUS übernimmt und welche Punkte vor Baubeginn bei Ihnen liegen.

Individuell geplantes Haus mit roter Klinkerfassade
Veröffentlicht am
Zuletzt aktualisiert am 2. Oktober 2026
Porträt von Sirko Schladitz

Über den Autor

Sirko Schladitz ist Geschäftsführer der KLINKER HAUS Projekt- und Vertriebsgesellschaft mbH in Bernau bei Berlin und seit 2016 im Unternehmen. Er begleitet Bauherren von der ersten Beratung bis zur Übergabe. Fragen zum Thema? Kostenlose Erstberatung anfragen.

Der Leitfaden für Bauherren

Die sieben Fragen, deren Antworten beim Hausbau am meisten Geld sparen – kompakt als PDF, geschrieben aus der Praxis.

Wir senden Ihnen zunächst eine E-Mail mit einem Bestätigungslink. Erst nach Ihrer Bestätigung erhalten Sie den Ratgeber. Ihre Adresse wird ausschließlich hierfür verwendet und nicht weitergegeben. Datenschutzerklärung

Passende Beiträge

Finanzierung Hausbau abschnitt Ausstattung und bemusterung
Bemusterung ist mehr als schöne Auswahl Bemusterung beim Hausbau: Warum Ausstattung früh ins Budget gehören Fassade, Fenster, Sanitär und Elektro…
Bemusterung beim Hausbau
Hausbau ablauf Schritt 6 Hauskonzept und Grundriss
Ein Hausbau braucht klare Schritte Hausbau Ablauf: Von der ersten Idee bis zur Übergabe Von Grundstück und Budget über Planung…
Hausbau Ablauf
Ratgeber-Grafik zum Prüfen des Bauvertrags vor der Unterschrift
Ein Bauvertrag sollte erst unterschrieben werden, wenn die Grundlagen klar sind Bauvertrag vor der Unterschrift prüfen: Worauf Bauherren achten sollten…
Bauvertrag vor der Unterschrift prüfen